第一顺位与第二顺位分层抵押融资加供应商残值担保,构成迄今规模最大的AI算力债务交易之一。
据路透社报道,美国银行、黑石、花旗与摩根士丹利将提供630亿美元融资(汇率折算约合4206.79亿元人民币),用于为Anthropic采购博通的人工智能芯片与网络设备,这是与人工智能算力建设相关的规模最大的一笔债务交易之一。交易通过一家新设立的特殊目的实体(SPV)实施,设备预计2027年起交付。恰在同日,Anthropic向美国证券交易委员会公开提交了IPO申请。本稿以金融结构视角,拆解这笔交易的分层融资架构、残值担保机制及其背后的资本逻辑。
一、事件概述:迄今最大规模AI算力债务交易之一落地
参与机构当地时间10月26日(北京时间10月27日)在联合声明中宣布,美国银行(Bank of America)、黑石(Blackstone)、花旗(Citi)与摩根士丹利(Morgan Stanley)将提供630亿美元融资,支持部署人工智能算力。这笔交易通过一家新设立的特殊目的实体(SPV)执行:SPV以承诺融资购入博通的XPU AI加速器与网络设备,再整体出租给Claude模型开发商Anthropic。据路透社报道,这是与AI算力建设相关的规模最大的一笔债务交易之一。
从时间线看,本次融资是此前公布的博通与Anthropic战略性算力供应协议的落地配套。据博通官方新闻稿,设备预计自2027年(日历年)起交付。而在此前,Apollo全球管理与黑石已和博通达成协议,为Anthropic的AI算力扩容提供350亿美元融资——据博通2026财年第二季度财报电话会披露,双方正创设“AI XPV平台”,首笔资金即350亿美元,由Apollo主导启动。
交易宣布与Anthropic的上市进程形成同一时点的呼应:10月26日,Anthropic向美国证券交易委员会公开提交S-1注册文件,申请以“ANT”为股票代码在纳斯达克全球精选市场挂牌,由高盛与摩根士丹利牵头承销,另有20家银行参与;该公司早在今年6月即已秘密递交上市申请。一边是史上规模最大的IPO之一进入公开文件阶段,一边是630亿美元债务融资落地,Anthropic的算力扩张正在同时动用股权与债权两条融资通道。
二、融资架构拆解:第一顺位与第二顺位抵押融资的分层设计
这笔交易的核心结构并不复杂:SPV借入630亿美元、买入设备、租给Anthropic,租金成为SPV的现金流并用于偿债。据财联社分析,这一安排使AI公司无需直接承担芯片资产相关的融资风险——在Anthropic的资产负债表上,其只需记录一笔租赁义务,而无需直接录入630亿美元的设备贷款。风险与资产的隔离,正是特殊目的实体这一结构化工具的标准用法。
债务内部的分层设计是本笔交易的第二个关键。据博通官方新闻稿,第一顺位(优先担保)融资由美国银行、花旗与摩根士丹利负责安排,黑石则是第二顺位融资承诺出资部分的唯一提供方。联合声明未披露各档债务的具体规模;但据华尔街日报与财联社报道,优先担保贷款或高级债务约为435亿美元,约占总融资额的69%,其中约一半后续将分销至投资级债券市场以分散风险;黑石承诺出资约180亿美元充当次级档,其中约一半来自其自有基金,其余通过银团方式募集。
第三个关键机制是供应商亲自下场增信。据博通官方新闻稿,博通向SPV的优先级债务出借方提供“残值支持”(residual value support),金额与第一顺位融资部分等额——用路透社的表述,即博通同意承担资产价值下跌产生的潜在损失,上限与第一顺位债务金额持平,相当于在这套融资架构里向贷方给出担保。据财联社分析,这一安排使优先级债券实际上“蹭”到博通的投资级信用,从而显著降低融资成本。
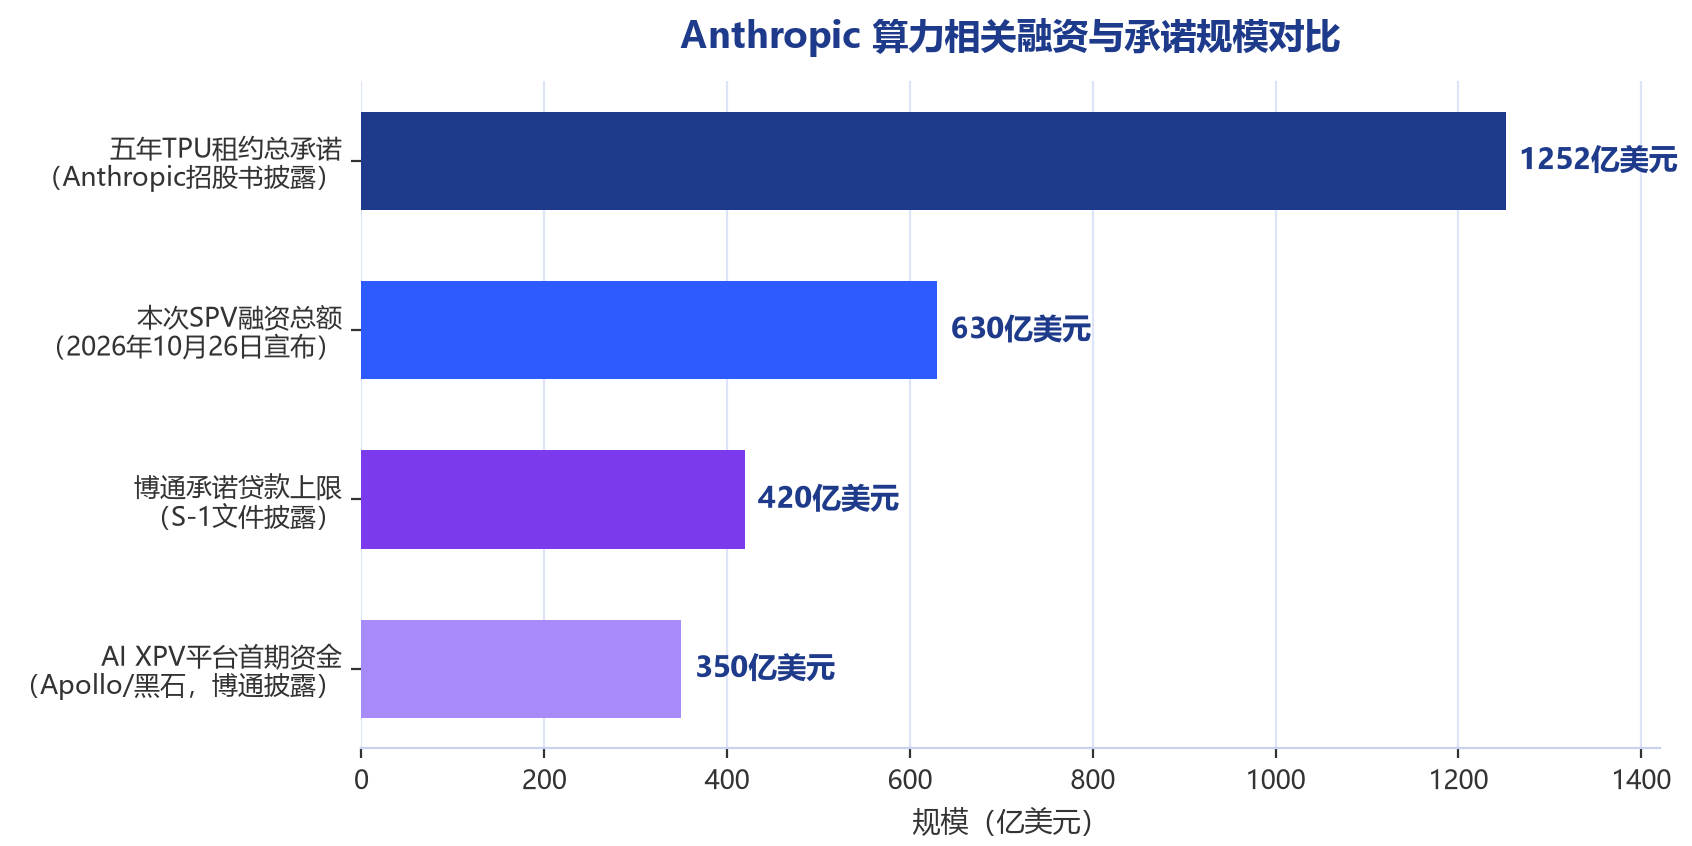
图1 Anthropic算力相关融资与承诺规模对比
融资成本的定价线索可从更早的同族交易中窥见。据英国《金融时报》报道,在600亿美元融资方案的推进阶段,约420亿美元优先级债务由博通提供担保、由美银花旗大摩启动银团分销,180亿美元次级债中黑石旗下基金投资90亿美元、票息为10%;而四个月前Anthropic曾以8.5%的收益率发行约44亿美元债务。次级档两位数的票息与优先档依托供应商担保的信用增益,直观呈现了同一交易内部的风险定价梯度。
三、博通的角色:从芯片供应商到残值担保方
在本次交易中,博通同时扮演了三重身份:设备供应方(SPV购入的正是博通XPU AI加速器与网络设备)、出租安排的产业基础(设备属其与Anthropic既定战略供应协议的交付内容),以及优先级债务的残值担保方。博通首席执行官陈福阳在官方新闻稿中表示,这笔交易印证了其技术的实力与公司对AI生态的坚定信念——AI算力需求正以非同寻常的速度增长,也验证了市场有充足资本为这一增长提供融资。
供应商愿意为买方芯片租赁提供残值担保,底气来自其AI业务的增长轨迹。据博通2026财年第二季度财报(截至2026年5月3日),公司AI半导体营收达108亿美元,同比增长143%;当季新增AI半导体订单超过300亿美元,订单可见度延伸至2028年;公司指引2026财年AI半导体营收560亿美元,并预计2027财年将超过1000亿美元。市场研究亦显示定制ASIC正处于放量周期:据TrendForce数据,2026年全球AI服务器芯片结构中GPU占比69.7%、ASIC升至27.8%,同年云厂商自研ASIC服务器出货增速约44.6%,显著高于GPU的约16.1%。
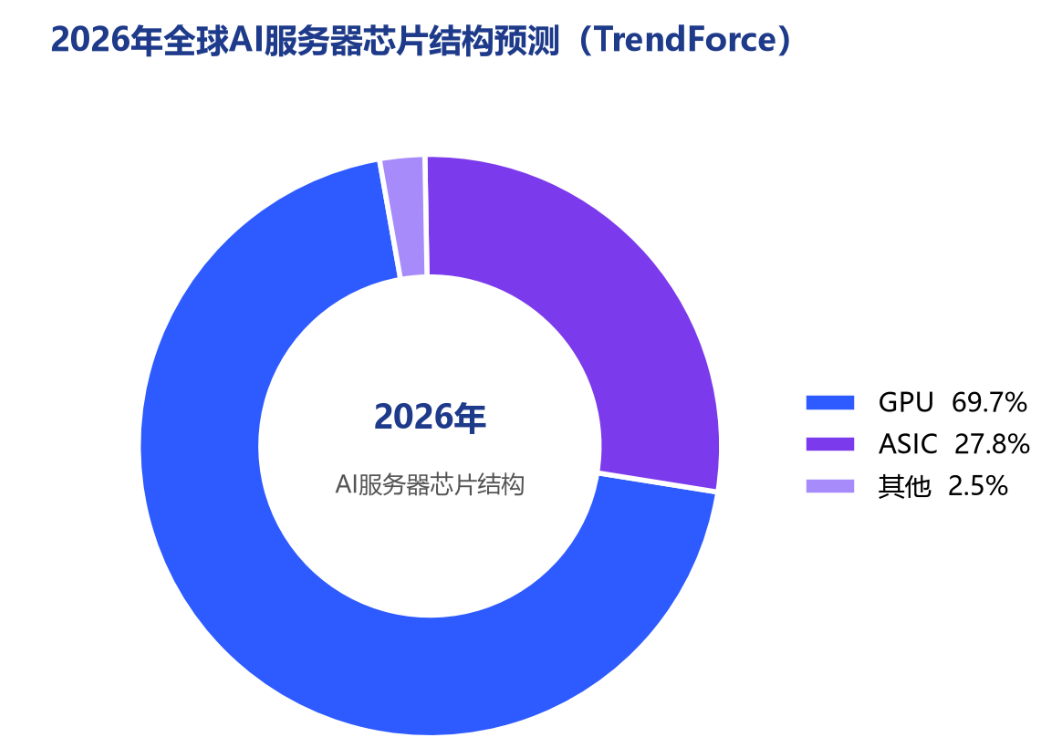
图2 2026年全球AI服务器芯片结构预测(数据来源:TrendForce)
Anthropic在其中处于客户绑定关系的核心。据Anthropic招股书披露,博通已同意向其提供最高420亿美元贷款用于基础设施支出,规模约相当于其五年TPU租约总承诺金额1252亿美元的三分之一;Anthropic预计2027年成为博通芯片设计业务的最大客户。据博通财报电话会披露,Anthropic 2026年将获得超过1GW算力,2027年起追加5GW下一代TPU算力。另据媒体报道,陈福阳历时约两个月推动各银行承诺出资,该计划的壳公司借入630亿美元购买博通与谷歌联合研发的张量处理单元(TPU),Anthropic支付的租金用于偿还债务。
需要指出的是,供应商深度绑定亦放大了集中度风险。据媒体对博通财报的梳理,其六大核心定制芯片客户包括谷歌、Meta、Anthropic、OpenAI及两家未具名公司;若头部客户资本开支节奏生变,高度集中的订单结构缺乏长尾缓冲。博通的残值支持实质上也是对这一风险的自我定价:担保资产恰恰是其自身产品的残值,供应商以自身信用为产品贬值风险兜底,换来了订单锁定与融资闭环。
四、资本逻辑:银行为何大规模进军AI基建融资
需求侧的背景是AI基建资本开支的陡峭曲线。据TrendForce数据,2025年全球八大云服务商合计资本开支已突破4200亿美元、同比增长61%,2026年预估将突破7100亿美元。科技企业竞相储备算力,使设备采购的资金需求远超单一企业资产负债表的承载能力,债务融资自然成为配套工具。
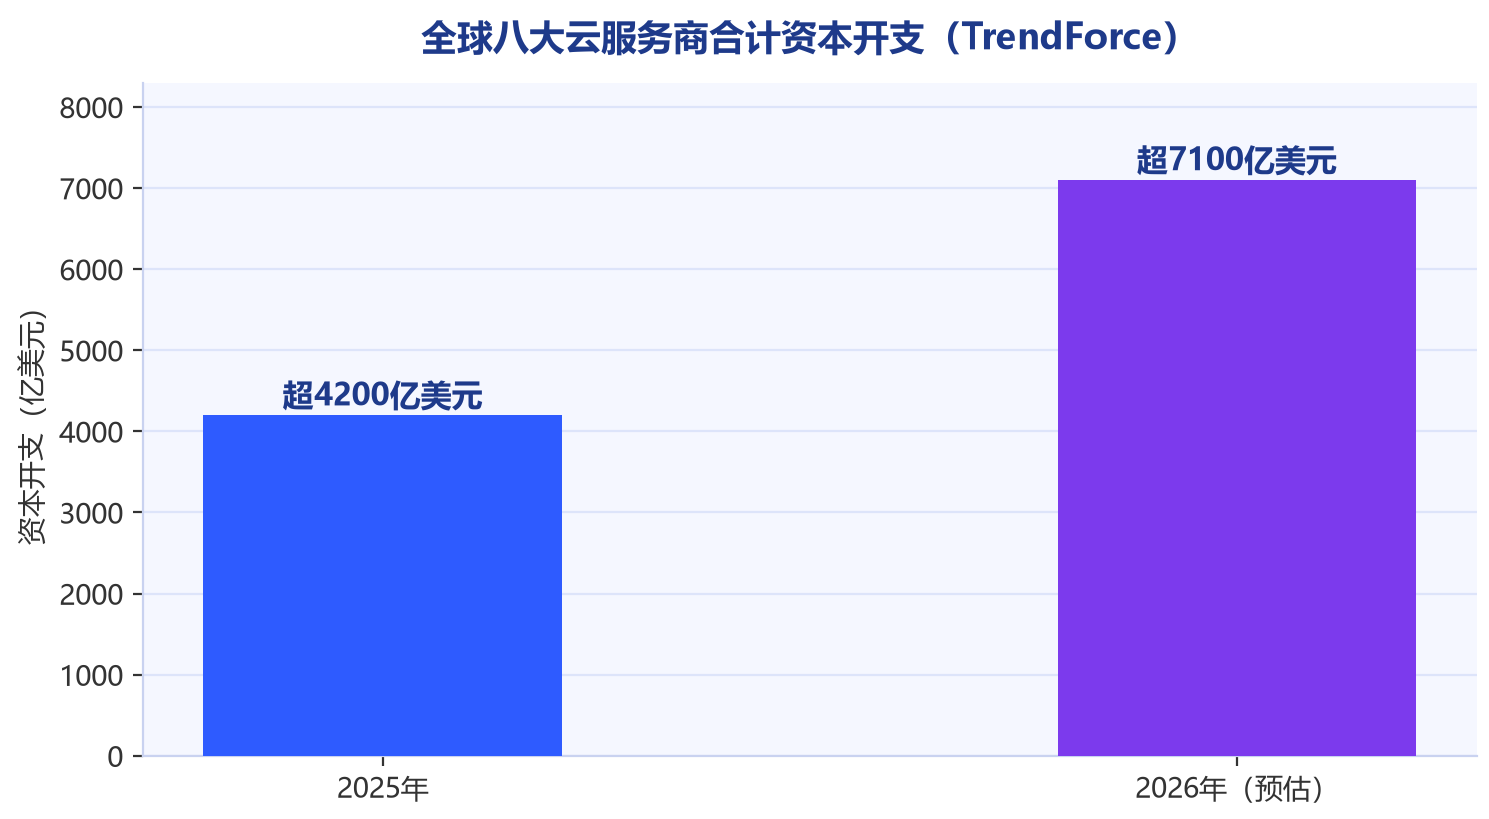
图3 全球八大云服务商合计资本开支(数据来源:TrendForce)
在此背景下,银行与另类资产管理机构在AI扩张中的角色正在系统性地上升。本次交易的参与结构——三家商业银行安排优先档、全球最大另类资管机构黑石承诺次级档、供应商提供残值支持、SPV作为破产隔离载体——本质上是把项目融资、结构化信贷与银团分销等成熟金融工程,整体移植到AI算力设备这一新型资产类别上。路透社的判断是:这笔交易凸显了银行与另类资管机构在为AI算力需求配套基建融资方面扮演着越来越重要的角色。
资本的定价行为同时暴露了风险意识的升温。据英国《金融时报》报道,投资者近期向大举投入AI的科技公司索取更高的风险溢价:Anthropic同族交易的次级债票息达10%,较四个月前8.5%的发行收益率明显上行;博通CEO陈福阳亦在10月中旬的公开活动中警告,融资可能成为AI扩张面临的更大障碍,其影响甚至可能超过半导体、存储芯片或电力的短缺。当芯片供应商需要亲自为客户的采购提供残值担保、银行需要把优先档分销出去分散风险,说明市场对AI设备作为抵押资产的价值稳定性并未形成一致预期。
这一模式能否规模化复制,取决于三个变量的稳定性:设备残值(技术迭代速度决定担保触发概率)、承租人信用(Anthropic的租金偿付能力与经营前景),以及次级资本的可获得性(黑石等另类资管的风险偏好)。三者中任何一项恶化,630亿美元架构的风险分配都将重新定价。
五、背景与展望:Anthropic上市前夜的算力军备与资金考验
把630亿美元交易放回Anthropic的资金全景中观察:其招股书披露,公司2026年上半年营收163亿美元,净亏损807亿美元,据媒体报道亏损扩大主要与融资票据相关会计费用有关;同时文件提示,未来潜在算力投入规模最高可能达7500亿美元。营业收入与算力承诺之间的巨大缺口,正是其需要同时启动创纪录IPO与巨额债务融资的原因。
市场对这笔IPO的预期同样激进:据媒体报道,市场预期募资最高或达1000亿美元、估值区间落在1.5万亿至2万亿美元之间,华尔街日报报道称公司目标在11月16日当周启动IPO(上述均为市场预期值而非公司官方披露)。但路透社同时提示,高额亏损与安全问题的披露可能考验投资者对这家AI巨头的投资意愿。股权融资的成败,将直接影响其作为630亿美元租金偿付主体的信用基础。
展望2027年设备交付节点之前,本笔融资有三个可验证的观察点:其一,优先档约一半债务向投资级债券市场的分销进度与最终定价,将给出市场对“博通担保+Anthropic租金”现金流的真实定价;其二,博通2027财年AI半导体收入能否兑现其超过1000亿美元的指引,决定残值担保的信用基础是否稳固;其三,Anthropic IPO的最终估值与募资规模,将校准市场对AI模型公司商业化的最新判断。从350亿美元平台资金到630亿美元SPV融资,AI算力融资正在从点缀走向体系,而其风险定价的成熟度,将在此后两年内接受检验。