1. 消息称苹果启动裁员,中层受波及
2. 徐直军将担任华为轮值董事长!
3. 昉擎科技创始人被强制执行 寒武纪股权激励争议尘埃落定
4. 晶合集成拟以子公司股权作价 9.08 亿元增资安徽晶镁
5. AI也动到高级主管! 宝马拟砍两成高级管理职位
6. 存储Q4合约价估增双位数
1. 消息称苹果启动裁员,中层受波及
科技记者马克·古尔曼(Mark Gurman)9月30日发文称,苹果公司首席执行官约翰·特努斯(John Ternus)上任仅数周,便着手对这家iPhone制造商进行全面改革,旨在加快产品开发速度、丰富设备种类,并打造一个更加精简、更侧重于工程技术的组织架构。
特努斯已与同事在内部讨论了这些计划。这是继蒂姆·库克(Tim Cook)担任首席执行官15年之后,这位前硬件工程主管打算如何重塑公司的首次动向披露。
据知情人士透露,目前正在考虑的初步构想包括:减少对传统春季和秋季产品发布时间表的依赖,以及裁撤部分中层管理职位,从而减少工程师与高管之间的层级。
知情人士表示,特努斯指出,为了在人工智能时代保持竞争力,苹果必须加快产品推出速度,并采取更具试验性的策略。
知情人士称,公司目前正在采取削减成本的措施,特努斯也在寻求新的收入来源,并探索如何从现有产品中创造更多收益,尤其是在公司服务业务增长放缓的背景下。
苹果为明年规划了庞大的产品阵容,其中包括配备摄像头的AirPods、首款智能眼镜,以及为纪念iPhone问世20周年而重新设计的iPhone机型。
作为这一密集新品发布计划的一部分,特努斯正在重新思考产品发布的时间安排。在过去十年的大部分时间里,苹果的产品和工程团队主要专注于在秋季(有时也在春季)举行大型发布会。
特努斯希望公司能更频繁地推出产品——即贯穿全年的发布节奏。然而,据员工反映,改变苹果长期以来形成的开发惯例绝非易事,可能需要数年时间。
现年51岁的特努斯多年来一直倡导建立更精简的组织架构。在负责硬件工程业务期间,他曾在全员大会上告诉员工,苹果应当减少招聘,对现有工程师提出更高要求,并精简臃肿的组织架构。在一次演示中,他展示了一张描绘年度员工人数增长情况的图表,并主张公司应在员工人数较少的情况下实现更多产出。
这种理念与Meta Platforms Inc.和Alphabet旗下Google等硅谷公司快节奏的企业文化颇为相似,如今也开始在苹果内部扎根。
过去两周里,该公司的硬件工程部门开始裁减一批工程项目经理(EPM)。几十年来,这一角色一直是苹果产品开发流程的核心,负责把控时间进度并协调各团队的工作。此次裁员波及了多位项目经理,其中包括约六名总监,这是公司最高级别的职位之一。
这些员工仅有几周时间在苹果内部寻找其他职位。未能找到新岗位的员工将在今年晚些时候被解雇。此类裁员在苹果过去极为罕见,但近几个月来已变得日益普遍。
公司在多个团队中实施了一系列小规模裁员,同时着手缩减或取消处于早期开发阶段的项目,尤其是那些被认为对公司盈利贡献不大的项目。
相关举措包括大幅削减负责 Siri 数字助理、Vision Pro 头显及人工智能相关软件工程业务的团队规模,其中部分裁员与员工绩效挂钩。公司近期还小幅精简了 Fitness+ 团队的人员,该团队此前一直在开发纯音频版本的健身课程。
Ternus 还在探索如何利用人工智能加速产品开发,并承担目前由员工负责的工作。
今年夏天,公司制定了一项裁减约 5000 名 AppleCare 客户服务人员(包括许多居家办公员工)的计划,理由是性能更强的人工智能电话和网络智能客服有望接管他们部分的工作职责。苹果最终搁置了这些计划,目前也无意采取此类举措。
尽管如此,许多员工仍认为今年晚些时候或明年年初可能会有进一步的裁员。在多个部门,针对2027年的早期规划会议曾探讨过增加预算和人员编制的可能性。然而,在某些情况下,原定的预算增幅后来被削减,人员规模也维持在与上一年持平的水平。另有一些团队则接到指令,要求削减营销支出。
全行业范围内的存储芯片短缺推高了关键零部件的成本,这给苹果带来了更大的压力。虽然公司提高了产品价格以抵消成本上涨,但苹果不希望因价格过高而让消费者感到震惊或难以接受。因此,至少在目前阶段,公司选择自行承担部分成本。
管理人员已感受到加快工作节奏的压力。一位知情人士表示:“现在事事都需要亲力亲为,工作节奏非常紧张。”该知情人士及其他消息人士透露,产品开发部门的管理人员正面临压力,被要求在更短的时间内、更频繁地推出更多产品。
随着苹果服务业务增长放缓以及App Store(应用商店)的盈利模式面临压力,Ternus、服务业务负责人Eddy Cue以及首席财务官Kevan Parekh也在寻求提振营收的新途径。他们探讨了推出新服务以及从现有产品和业务中挖掘更多收入的可能性。
长期以来,服务业务一直是苹果增长最快、利润最高的业务板块之一,有助于抵消硬件销售波动带来的影响。但该业务的增长势头已开始减弱。尽管6月季度的服务业务营收仍高于上年同期并创下该季度历史新高,但与上一季度相比却出现了下滑,这也是自2022年以来的首次环比下降。
对于特努斯及其领导团队而言,加快产品发布节奏或许有助于缓解上述压力,因为这能创造更多机会来销售设备、吸引客户使用新服务,并从公司现有的生态系统中获取额外收入。
与此同时,削减成本的举措仍在继续。以公司即将举办的一系列节日派对为例,一些团队接到通知称,多年来首次不允许员工携带家属或伴侣(即“plus-ones”)出席。
2. 徐直军将担任华为轮值董事长!
9月30日,华为发布公告称,根据公司轮值董事长制度,2026年10月1日~2027年3月31日期间由徐直军先生当值轮值董事长,主持公司董事会及董事会常务委员会。
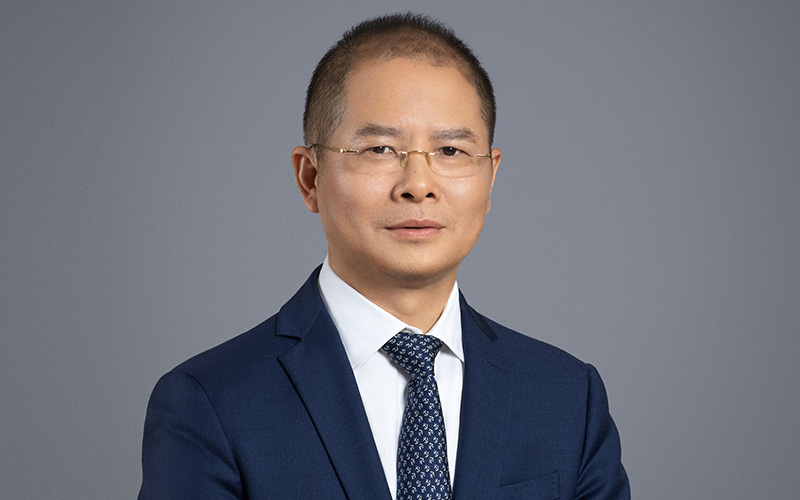
资料显示,徐直军1993年加入华为,徐直军历任公司无线产品线总裁、战略与Marketing 总裁、产品与解决方案总裁、产品投资评审委员会主任、公司轮值CEO、战略与发展委员会主任等,现任公司副董事长、轮值董事长等职务。
3. 昉擎科技创始人被强制执行 寒武纪股权激励争议尘埃落定
9月30日,寒武纪发布“关于离职高管诉讼进展的公告”,披露与前副总经理、昉擎科技创始人梁军相关诉讼的最新进展。此前多起股权激励回购案件梁军均已败诉,现已进入司法强制执行阶段,但梁军另案提起劳动争议诉讼,并大幅上调索赔金额,该案尚未开庭审理。
公告显示,梁军 2022 年初从寒武纪离职,因其在股份限售期内离职,按照其签署的《持股计划 B》约定触发股份回购条款,公司方面启动股权激励份额回购,梁军拒绝配合办理回购工商变更手续,股权激励相关主体遂于 2023 年提起诉讼。
该回购纠纷历经一审、二审终审,北京市海淀区人民法院、北京市第一中级人民法院先后判决梁军败诉,目前案件进入司法强制执行程序。截至公告披露,梁军与公司股权激励平台及管理主体之间的 6 起股权激励相关案件,全部以梁军败诉结案。
寒武纪表示,公司将积极应诉、答辩,全力应对离职高管对公司的不当诉求,全力维护公司及投资者的合法权益。
4. 晶合集成拟以子公司股权作价 9.08 亿元增资安徽晶镁
安徽晶镁聚焦于 28nm 及以上工艺节点半导体光罩的研发、生产和销售,其所从事的光罩业务系从晶合集成原有光罩业务分立而来,其发展定位与公司主营业务具有高度协同性。本次交易有助于盘活公司存量资产,实现光罩生产资源的集中配置与高效利用,进一步打通晶圆制造与光罩配套之间的协同链条。
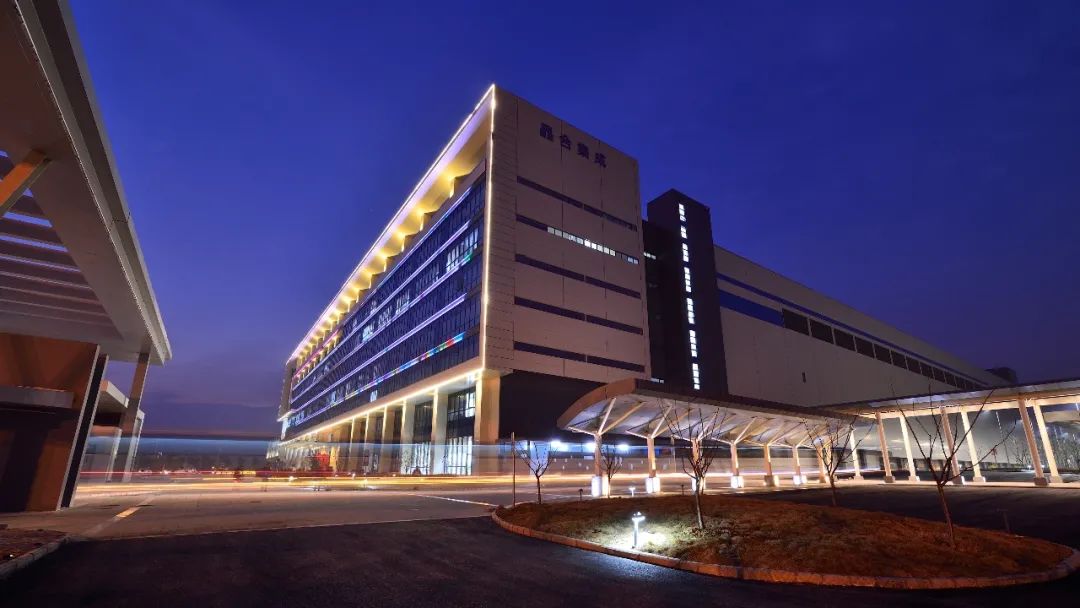
9 月 30 日,晶合集成(688249.SH)发布公告称,公司拟与其他投资方以 1.0758 元/注册资本的价格共同向安徽晶镁增资,其中公司拟以全资子公司合肥晶为 100%股权作价 9.08 亿元,认缴安徽晶镁新增注册资本 8.44 亿元。本次增资完成后,公司直接持有安徽晶镁的股权比例将由 16.6667%变更为 32.1599%。)
5. AI也动到高级主管! 宝马拟砍两成高级管理职位
BMW周三(30日)表示,计划运用人工智能(AI),在明年中以前削减20%的高级管理职位,并整并部门、精简组织,以降低成本、改善获利。这项措施是已达成协议的自愿离职方案之一,组织调整也将延伸至较低管理层级。

据《彭博》报导,BMW董事会下方约有65名资深副总裁,再下一层约有400名高阶主管,预计约100个高阶职位将遭裁撤。执行长聂科维(Milan Nedeljkovic)表示,多数职位位于慕尼黑。
BMW于7月达成削减德国白领职位的协议。知情人士当时透露,目标约为8,000人,相当于全球员工的5%。公司正面临中国市场低迷与中东冲突冲击,并罕见地明确将AI列为精简管理人力的工具。
财务长Walter Mertl表示,在全公司持续导入AI代理应用,将有助提高开发效率、精简组织及加快决策。 UPS( UPS-US )先前也曾削减1.2万名管理人员,并表示AI将使这些职位不再恢复。
此次资本市场日,是聂科维于5月接任后,首次向投资人完整说明获利复苏策略。 BMW于6月发布获利预警,称今年汽车业务利润率可能降至1%。公司如今设定2028年回升至3%至5%,并在下一个十年初重返8%至10%的长期目标区间。
除削减人力外,BMW也因优先事项调整,退出下月巴黎车展,并依各地需求重整产品阵容。在中国,消费者日益转向比亚迪( 01211-HK )等本土品牌,促使BMW调整布局。
BMW另计划推出定位介于BMW与旗下劳斯莱斯(Rolls-Royce)之间的车款,争取顶级买家,可能与宾士的Maybach竞争;同时为欧洲开发入门电动车、为美国推出高阶休旅车,并停产2-Series Active Tourer及3系列柴油轿车等车型,以降低产品复杂度。(来源:钜亨网)
6. 存储Q4合约价估增双位数

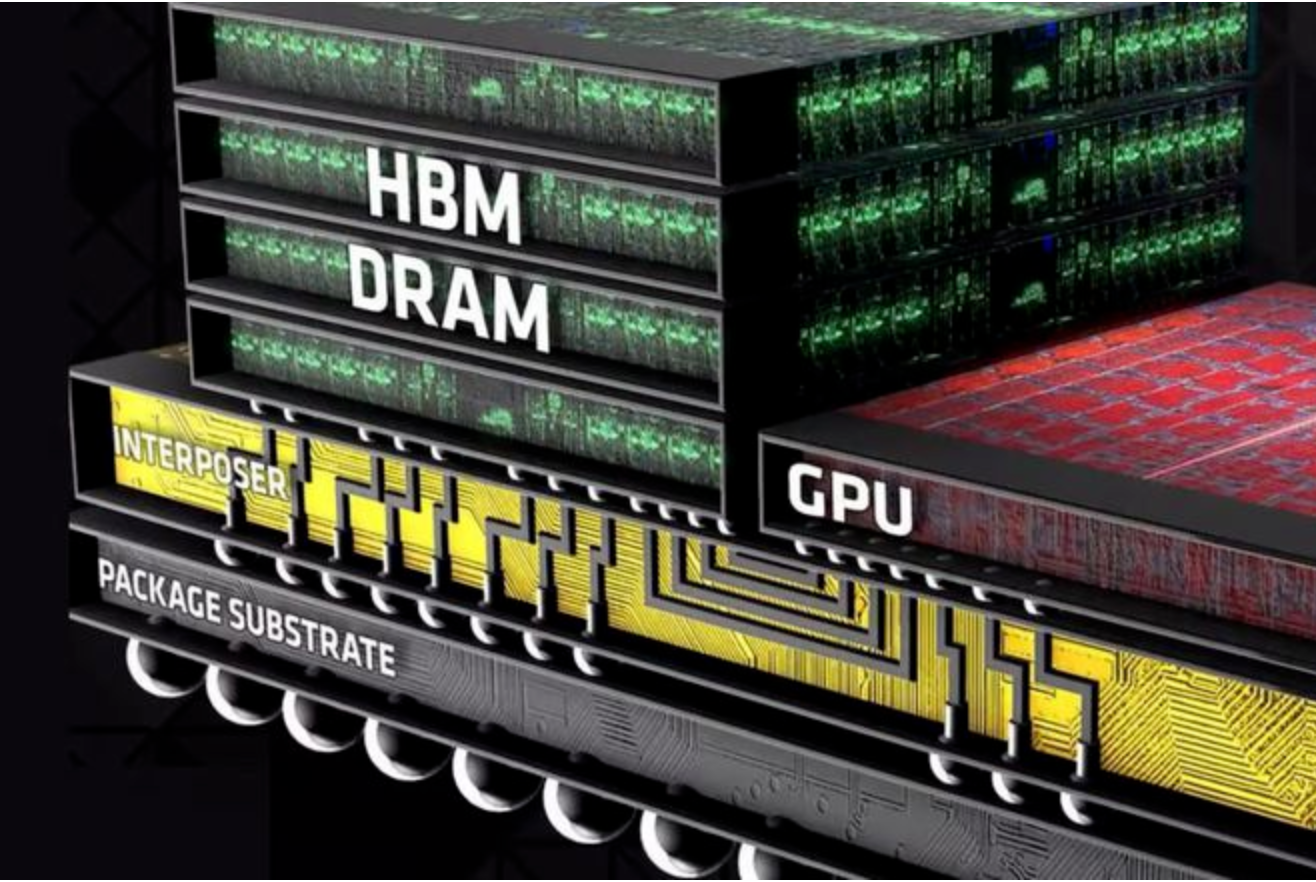
AI需求持续排挤存储产能,DRAM、NAND Flash第四季合约价涨势延续。 TrendForce最新研究指出,DRAM原厂持续将先进制程产能转向伺服器高效能产品,供需仍偏紧,惟涨幅较上季收敛,预估第四季一般型DRAM合约价季增10%~15%;此外,尽管消费需求偏弱,受AI需求支撑,NAND Flash整体合约价仍估季增15%~20%。
TrendForce指出,DRAM市场中,伺服器需求仍是主要支撑,随伺服器CPU供给改善,CSP及伺服器品牌厂持续增加采购,以因应代理式AI应用扩大后,通用型伺服器对RDIMM(暂存式存储模组)的需求。
供给端方面,存储原厂虽提高低容量RDIMM供应比重,但受零组件、封装测试产能及DRAM前段制程调度弹性限制,供应组合仍难完全匹配需求,第四季伺服器DRAM供不应求态势延续。
PC DRAM方面,PC品牌厂考量2027年供给仍可能偏紧,采购态度维持积极;随原厂持续将产能转向伺服器产品,2027年PC DRAM供应量可能进一步缩减。手机用DRAM同样受产能转移影响,手机端供应配额偏紧,但因前期价格已大幅上涨,第四季涨势预期收敛。
NAND Flash市场则呈现明显分化。用户端SSD受到PC需求偏弱、品牌厂降低主流机种SSD容量影响,采购量及平均搭载容量同步下降,加上买方库存相对充足,限制第四季价格涨幅。
企业级SSD需求则持续升温,TrendForce预估,随CSP持续投入AI推论基础建设,2026年企业级SSD位元需求年增将突破80%。原厂虽扩增QLC及高容量SSD供给,但新增产能多已由客户提前锁定,预估第四季企业级SSD价格涨幅将进一步扩大,成为主要存储产品中唯一涨势加速的品项。(工商时报)